
Налоги салона красоты в 2027 году: выбор режима и расчёт
Главное:
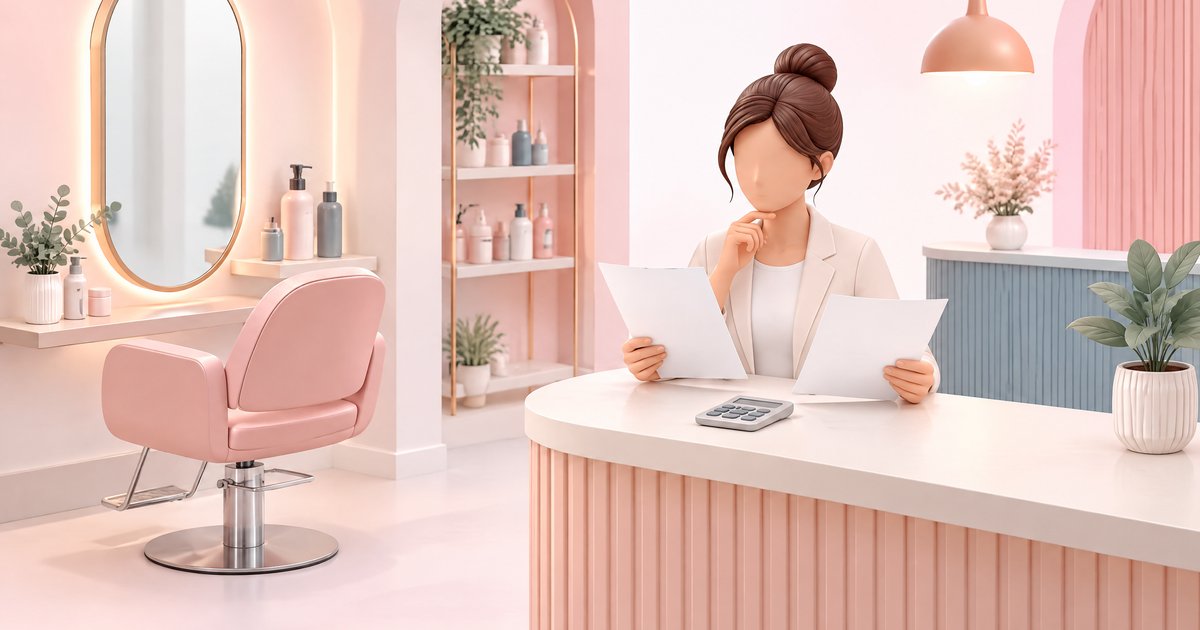
- Доход 18 млн ₽ за 2026 год укладывается в тогдашний лимит патента, но по действующим правилам закрывает ПСН на 2027 год.
- Порог освобождения от НДС на УСН составляет 20 млн ₽; его заморозка не распространяется на лимит патента 15 млн ₽.
- При расходах 70% и доходе 18 млн ₽ расчётный налог УСН 15% составляет 810 000 ₽ до сравнения уменьшений на взносы.
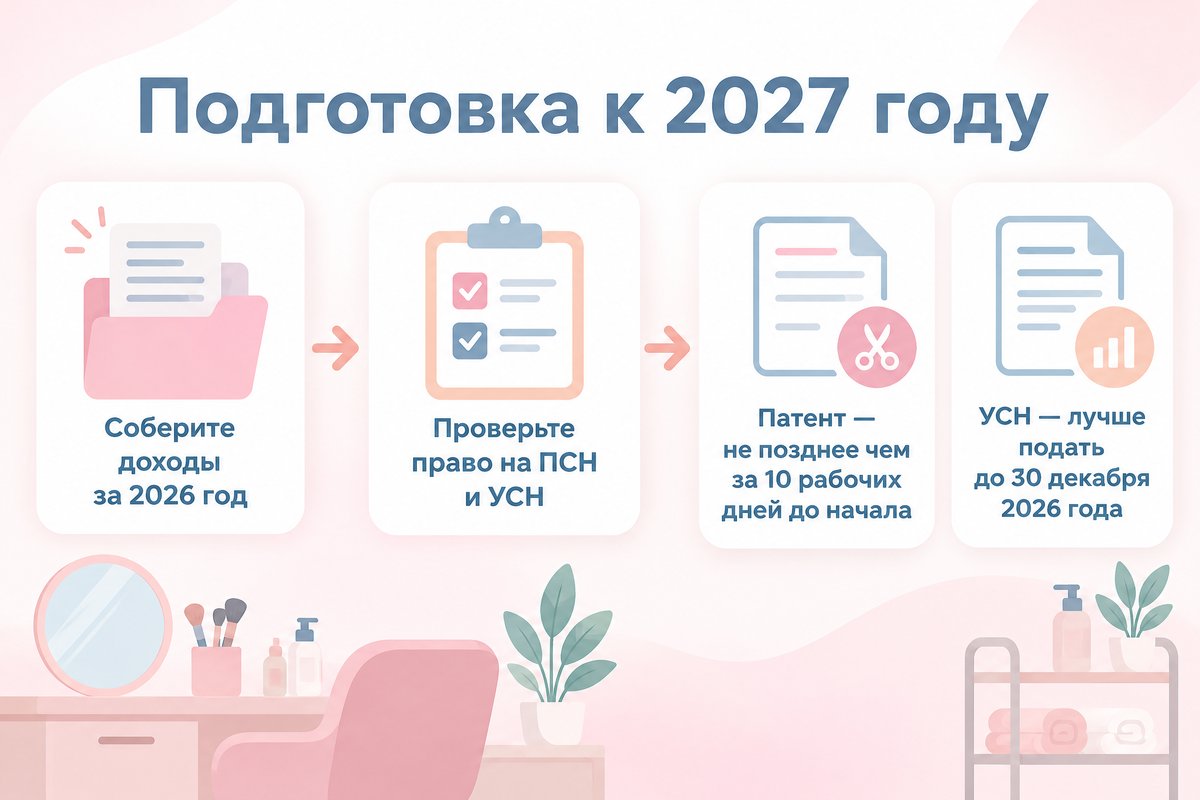
- Заявление на патент подают за 10 рабочих дней; уведомление об УСН на 2027 год лучше отправить до 30 декабря 2026 года.
Налоги салона красоты на 2027 год начните считать с дохода за 2026 год. От него зависит доступность патента и обязанность платить НДС с января. Затем сравните прогноз поступлений, подтверждаемые расходы и страховые взносы. Ниже приведены правила по состоянию на 30 октября 2026 года и расчёты для примера, которые помогут подготовить решение вместе с бухгалтером.
Какие налоги салона красоты зависят от лимита патента в 2027 году
По правилам на 30 октября 2026 года лимит дохода для патента на 2027 год составляет 15 млн ₽. ИП должен уложиться в него и за 2026 год, и в течение 2027 года, а также соблюсти остальные условия ПСН. Доход 18 млн ₽ за 2026 год уже исключает патент на следующий год: проверяется не только будущая выручка.
В подпункте 1 пункта 6 статьи 346.45 НК РФ предусмотрено поэтапное снижение лимита:
| Год применения ПСН | Лимит дохода |
|---|---|
| 2026 | 20 млн ₽ |
| 2027 | 15 млн ₽ |
| С 2028 | 10 млн ₽ |
В осеннюю сессию 2026 года возможна поправка лимита ПСН. Перед подачей заявления заново проверьте действующую редакцию НК РФ. Рассчитывать на изменение, которое ещё не принято, при выборе режима нельзя.
Для примера, ИП получил 18 млн ₽ в 2026 году и планирует столько же в 2027-м. В 2026 году сам по себе такой доход не нарушает лимит 20 млн ₽. Но на патент 2027 года предприниматель уже не проходит, даже если собирается сократить оборот. Выбирая патент или УСН, сначала проверьте доступность режима, затем сравните суммы налога.
Патент для салона красоты доступен только ИП. ООО оформить патент не может. Парикмахерские и косметические услуги названы в подпункте 3 пункта 2 статьи 346.43 НК РФ, однако конкретные условия и потенциальный доход устанавливает регион. Проверьте территорию действия патента и содержание услуг, а не только название салона в документах.
Средняя численность наёмных работников по видам деятельности на ПСН не должна превышать 15 человек за налоговый период. Это отдельное условие статьи 346.43 НК РФ: его не следует путать с суммированием доходов ПСН и УСН.
Продажа косметики, обучение и сдача рабочих мест в аренду не покрываются автоматически патентом на парикмахерские услуги. Выпишите все направления салона и проверьте режим для каждого. Если услуги идут на ПСН, а другие операции на УСН, потребуется раздельный учёт, но доходы для проверки патентного лимита всё равно складываются.
Как сравнить налоги салона красоты при выручке от 6 до 40 млн ₽
Для примера, при доходе 18 млн ₽ без НДС налог УСН 6% до уменьшений составляет 1 080 000 ₽. На УСН 15% при признанных расходах 70% дохода налог составит 810 000 ₽. Итоговый выбор зависит от взносов, региональных ставок и права на патент.
Возьмём стандартные ставки из статьи 346.20 НК РФ. В таблице показаны авторские расчёты для примера, а не средние показатели салонов. Все суммы указаны в рублях.
| Поступления за 2027 год | ПСН | НДС 5% из цены | УСН 6% | УСН 15%, расходы 70% | НДС + УСН 6% | НДС + УСН 15% |
|---|---|---|---|---|---|---|
| 6 000 000 | P | 0 | 360 000 | 270 000 | 360 000 | 270 000 |
| 14 000 000 | P | 0 | 840 000 | 630 000 | 840 000 | 630 000 |
| 18 000 000 | Недоступна | 0 | 1 080 000 | 810 000 | 1 080 000 | 810 000 |
| 25 000 000 | Недоступна | 1 190 476 | 1 428 571 | 1 071 429 | 2 619 047 | 2 261 905 |
| 40 000 000 | Недоступна | 1 904 762 | 2 285 714 | 1 714 286 | 4 190 476 | 3 619 048 |
Допущения таблицы: доход за 2026 год равен поступлениям 2027 года в соответствующей строке. При 25 и 40 млн ₽ НДС 5% действует с начала года, поскольку порог превышен уже в 2026-м; цены для клиентов включают НДС. Если впервые превысить 20 млн ₽ только в течение 2027 года, нужна другая, помесячная модель.
P обозначает стоимость патента в вашем регионе за выбранный срок до уменьшения на взносы. Подставьте её из калькулятора ФНС, когда в сервисе появится нужный период. Рассчитывая патент для салона красоты, учитывайте региональный потенциальный доход, вид деятельности и параметры патента. Его стоимость не равна 6% фактической выручки салона.
Для проверки расчёта используйте обозначения R для поступлений с НДС, D для дохода без НДС, E для признанных расходов:
- НДС при ставке 5%: R × 5/105; при освобождении в этой модели он равен нулю.
- Доход для УСН: D = R − НДС.
- Расходы в примере: E = 70% × D.
- УСН «доходы»: 6% × D до уменьшений.
- УСН «доходы минус расходы»: большее из 15% × (D − E) и 1% × D.
Минимальный налог 1% доходов предусмотрен пунктом 6 статьи 346.18 НК РФ. В таблице он ниже обычного налога. Расчёты выполнены без промежуточного округления, отдельные налоги округлены до рубля, а итоги получены сложением округлённых компонентов.
Налоги салона красоты: почему расходы 60% дают лишь предварительный ориентир
При стандартных ставках равенство 0,06D = 0,15(D − E) получается при E = 60% дохода. Если признанных расходов больше, УСН 15% ниже до уменьшения УСН 6% на взносы. Не переносите это условие на окончательный платёж без дополнительного расчёта.
По статье 346.21 НК РФ УСН «доходы» можно уменьшать на предусмотренные законом взносы. При выплатах работникам обычно действует предел уменьшения 50%; ИП без выплат физическим лицам уменьшает налог на взносы за себя без этого ограничения.
Вернёмся к строке с доходом 18 млн ₽. Допустим, есть право уменьшить УСН 6% на 540 000 ₽ и достаточно учитываемых взносов. Тогда налог снизится с 1 080 000 до 540 000 ₽. Это меньше расчётных 810 000 ₽ по УСН 15%, даже при расходах 70%. Здесь предполагается, что состав расходов по УСН 15% уже включает допустимые взносы: повторно вычитать их нельзя.
В итогах таблицы страховые взносы отдельно не прибавлены, уменьшения на них и региональные льготы не учтены. Здесь сравниваются налоги салона красоты по заданной модели; полная нагрузка бизнеса требует отдельного расчёта. Чтобы посчитать прибыль салона, отдельно соберите аренду, оплату труда, материалы и остальные расходы; бухгалтер определит, какие суммы и в каком периоде признаются для налога.
Когда салон на УСН должен платить НДС в 2027 году
Порог освобождения от НДС на УСН в 2027 году составляет 20 млн ₽. Если доход за 2026 год превысил эту сумму, налог возникает с начала 2027-го. При первом превышении в 2027 году НДС возникает с первого числа следующего месяца. Порядок проверки предыдущего и текущего года установлен статьёй 145 НК РФ.
ФНС разъяснила сохранение порога 20 млн ₽ на 2027–2029 годы по закону № 228-ФЗ от 04.07.2026. Материалы, где порог НДС на УСН в 2027 году равен 15 млн ₽, описывают прежние правила. Заморозка порога НДС не меняет лимит патента.
Чтобы выбрать патент или УСН, начните с трёх диапазонов дохода:
- До 15 млн ₽ включительно: проверить возможность ПСН и сравнить её стоимость с УСН.
- Свыше 15 до 20 млн ₽ включительно: патент недоступен, но на УСН возможно освобождение от НДС.
- Свыше 20 млн ₽: определить дату начала НДС и рассчитать его влияние на цены и остаток денег.
Эти диапазоны нужно проверять вместе с доходом прошлого года. При совмещении ПСН и УСН доходы учитываются совместно и для порога освобождения по статье 145 НК РФ. Годовой план сам по себе не показывает, сколько месяцев предстоит платить налог.
Какую ставку заложить в расчёт
Общая ставка составляет 22%, специальные ставки на УСН составляют 5% и 7%. При специальных ставках обычного вычета входного НДС нет; при общей ставке он возможен при соблюдении условий. Эту разницу поясняет ФНС в разъяснении о режимах налогообложения.
Сравните вместе с бухгалтером состав закупок и возможность изменить цену услуг. Значения 272,5 и 490,5 млн ₽ относятся к границам 2026 года. Для выбора ставки в 2027 году проверьте проиндексированные границы; переносить прежние суммы без проверки нельзя.
В расчётном примере с поступлениями 25 млн ₽, включающими НДС весь год, налог равен 25 000 000 × 5/105 ≈ 1 190 476 ₽. Доход для УСН после исключения НДС составляет примерно 23 809 524 ₽. Складывать 5% и 6% от одних и тех же поступлений неправильно: у налогов в этой модели разные базы.
Если вы сами работаете в кресле, начните с помесячного прогноза оплат и отметьте возможный месяц превышения. Объяснение механики налога поможет подготовить вопросы бухгалтеру; для решения на 2027 год используйте актуальные нормы и пороги из первоисточников этой статьи.
Как подать заявления на патент и УСН для салона до 2027 года
Заявление на патент подают не позднее чем за 10 рабочих дней до начала его применения. Уведомление об УСН с 2027 года лучше отправить до 30 декабря 2026 года. Сначала проверьте право на режим и выберите объект УСН, затем направляйте документы.
Патент для салона красоты с января: подайте заявление заранее
Для патента с 1 января 2027 года используйте ориентир 16 декабря 2026 года, лучше раньше. Это расчётный ориентир по прошлогоднему подсчёту, а не опубликованный ФНС официальный дедлайн на 2027 год. Разъяснение ФНС о 16 декабря относилось к патентам с 1 января 2026 года; неизменно само правило 10 рабочих дней.
Перед отправкой проверьте календарь и свежие сообщения инспекции. Если доход за 2026 год уже превысил 15 млн ₽, по рассматриваемым правилам патент на 2027 год недоступен: подача заявления не устраняет это ограничение.
Подать заявление можно через личный кабинет ИП. В инструкции ФНС указан путь «Жизненные ситуации» → «Сменить/уточнить систему налогообложения». Проверьте период, вид деятельности, территорию и параметры расчёта, отправьте заявление и сохраните подтверждение его приёма.
УСН: подготовьте режим на случай потери патента
Нормативный срок уведомления о переходе на УСН со следующего года составляет 31 декабря, что подтверждает официальная страница ФНС. В 2026 году это нерабочий день. В аналитических материалах ожидается перенос на 11 января 2027 года. Перед использованием этой даты нужно проверить её официальное подтверждение. Практическая рекомендация: подать до 30 декабря.
Если сейчас у вас только ПСН, заранее обсудите уведомление об УСН с 2027 года как подстраховку. При соблюдении остальных условий и доходе в пределах патентного лимита вы продолжите работать на ПСН. Если в 2027 году превысите 15 млн ₽, заранее оформленная УСН позволит пересчитать налоги по ней с начала налогового периода патента. Освобождение от НДС проверяется отдельно по порогу 20 млн ₽ и доходу 2026 года.
Без заранее применяемой УСН потеря патента приводит к ОСНО и расчёту налогов в общем порядке, включая НДС. Освобождение до 20 млн ₽, установленное для УСН, автоматически на общую систему не распространяется. Последствия утраты ПСН разъясняет ФНС.
Уведомление задним числом для действующего ИП не решит проблему. Сразу выберите объект УСН и предусмотрите декларацию: если все доходы в итоге закроет патент, она будет нулевой. Такую подстраховку разбирает аналитический материал «Налог-налог». Если вы уже применяете УСН, сначала проверьте текущий статус и необходимость изменения объекта, а не подавайте повторное уведомление автоматически.
Когда самозанятые в салоне красоты и аренда кресла создают налоговый риск
Налоговый риск возникает, когда самозанятый мастер фактически работает как сотрудник под контролем и по графику салона. Название договора «аренда кресла» само по себе не защищает: оценивать нужно реальные отношения, расчёты и самостоятельность мастера.
Для самостоятельного мастера лимит НПД составляет 2,4 млн ₽ за календарный год. Ставки: 4% с доходов от физических лиц и 6% от организаций и ИП. Нанимать работников по трудовым договорам нельзя. Условия приведены на сайте ФНС о НПД. Эксперимент действует до 31 декабря 2028 года, поэтому в 2027 году режим сохраняется; салону с наёмным персоналом он не подходит.
Разделите две фактические модели. В первой салон продаёт свои услуги, организует работу сотрудников и выплачивает им зарплату. Во второй самостоятельный мастер арендует место, обслуживает собственных клиентов и рассчитывается с ними за свои услуги. Для учёта дохода важно установить, кто исполнитель, кто принимает деньги и за что именно платит каждая сторона.
Выручку самостоятельного мастера нельзя автоматически считать выручкой владельца помещения. Но и назвать все поступления салона деньгами арендаторов без соответствующей модели договоров и расчётов нельзя. Патент на услуги салона не решает вопрос налогообложения аренды рабочих мест.
Перед продлением договоров ответьте на вопросы:
- Кто определяет цены, перечень услуг и график мастера?
- Кто привлекает клиентов и вправе отказаться от записи?
- Кто принимает оплату и выдаёт клиенту документ о расчёте?
- Кто приобретает материалы и несёт расходы на работу?
- Как установлена аренда и как подтверждается её оплата?
Это вопросы для проверки фактов, а не формальный тест, гарантирующий отсутствие претензий. ФНС описывает признаки трудовых отношений, включая работу под управлением и контролем заказчика.
Среди признаков подмены ФНС также называет регулярные фиксированные выплаты, постоянную трудовую функцию, подчинение распорядку и массовый переход сотрудников на НПД. Один признак не доказывает подмену: оценивается их совокупность. Свериться можно с чек-листом ФНС для работы с самозанятыми.
Отдельное ограничение касается дохода мастера от услуг, оказанных нынешнему работодателю. Такие доходы нельзя облагать НПД. То же правило действует для услуг бывшему работодателю, если после увольнения прошло менее двух лет. Работать с другими клиентами человеку это само по себе не запрещает.
При переквалификации возможны доначисления НДФЛ и страховых взносов, пени, штрафы и административная ответственность. Об этих последствиях предупреждает ФНС. До выбора налоговой модели проверьте с бухгалтером и юристом договоры, движение денег и фактический порядок работы мастеров.
5 шагов для выбора налогового режима салона на 2027 год
Для выбора режима на 2027 год проверьте доход 2026 года, составьте прогноз поступлений, соберите признанные расходы, сравните налоги со взносами и подайте документы. Результатом должна стать таблица с исходными данными и выбранным вариантом, который подходит именно вашему бизнесу.
1. Сверьте доходы по всем направлениям
Соберите данные налогового учёта за 2026 год и прогноз до его окончания: услуги, продажу косметики, обучение, аренду мест. При совмещении ПСН и УСН доходы для патентного лимита суммируются. Для примера, 12 млн ₽ на патенте и 6 млн ₽ на УСН дают 18 млн ₽. Такое распределение не сохраняет право на ПСН в 2027 году.
2. Разложите план 2027 года по месяцам
Учтите сезонность, изменение цен, загрузку мастеров и акции. Отдельно отметьте месяц возможного превышения лимита; цифры в CRM сверяйте с налоговым регистром, поскольку управленческая выручка не заменяет налоговый учёт.
Рассылки тоже учитывайте в прогнозе поступлений. В кейсе «EL Laser» из Казани на сайте Бьюти Бота указаны 537 записей и 1 847 750 ₽ за год после цепочки сообщений. Это выручка конкретного клиента, а не прибыль и не гарантия результата для вашего салона.
3. Рассчитайте патент для салона красоты и соберите расходы и взносы
Передайте бухгалтеру документы по расходам и параметры регионального патента. Фиксированные взносы ИП за себя на 2027 год составляют 61 154 ₽. При превышении расчётной базы 300 000 ₽ добавляется 1%; базу определяют по правилам вашего режима. Максимум дополнительного взноса составляет 342 923 ₽, это не предел всех взносов и не взносы за сотрудников.
Суммы со ссылкой на статью 430 НК РФ приведены в обзоре изменений на 2027 год. В окончательной модели учтите взносы отдельно и примените только разрешённые уменьшения, без двойного учёта одной суммы.
4. Патент или УСН: сравните суммы после уменьшений
Если доход обоих проверяемых лет укладывается в 15 млн ₽ и выполнены остальные условия, сопоставьте региональный патент с УСН. Если ПСН недоступна, сравните УСН 6% и УСН 15% по признанным расходам, региональным ставкам и взносам. При превышении порога НДС добавьте налог с нужного месяца и проверьте, сколько денег останется при действующих ценах.
5. Зафиксируйте решение и ежемесячную проверку
Перепроверьте актуальную редакцию закона, календарь и сроки, направьте документы, сохраните подтверждения. Назначьте ответственного за ежемесячную сверку доходов. Встроенное в управление салоном правило сверки поможет вовремя заметить приближение к лимиту.
Передайте бухгалтеру доход 2026 года, помесячный план 2027 года, расходы, регион, форму бизнеса и сведения о сотрудниках. Расчёты в статье иллюстративные: применимость режима, итоговую нагрузку и порядок перехода сверяйте с бухгалтером по действующим нормам.
Источники и дополнительные материалы
- НК РФ, статья 346.45: условия применения и утраты ПСН.
- НК РФ, статья 346.43: виды деятельности и условия патента.
- ФНС: порог НДС на УСН сохранён на уровне 20 млн ₽ на 2027–2029 годы.
- НК РФ, статья 346.20: ставки УСН.
- НК РФ, статья 346.18: налоговая база и минимальный налог.
- НК РФ, статья 346.21: расчёт УСН и уменьшение на взносы.
- ФНС: калькулятор стоимости патента.
- ФНС: условия налога на профессиональный доход.
- ФНС: проверка рисков при работе с самозанятыми.
Частые вопросы
Может ли ООО оформить патент для салона красоты в 2027 году?
Нет, ПСН предназначена только для индивидуальных предпринимателей. ООО может рассмотреть УСН со стандартной ставкой 6% с доходов или 15% с доходов за вычетом расходов, если соблюдает условия применения режима.
Где рассчитать стоимость патента для салона красоты на 2027 год?
Стоимость рассчитывают в сервисе ФНС patent.nalog.ru по региону, виду деятельности и сроку патента после появления нужного периода расчёта. Базовая ставка ПСН 6% применяется к установленному регионом потенциальному доходу, поэтому одной цены патента для всех салонов России нет.
Можно ли уменьшить налог УСН 6% салона красоты на страховые взносы?
Да, УСН «доходы» можно уменьшать на предусмотренные законом страховые взносы. При выплатах работникам обычно действует предел уменьшения 50%, а ИП без выплат физическим лицам уменьшает налог на взносы за себя без этого ограничения.
Сколько страховых взносов платит ИП, владелец салона, в 2027 году?
Фиксированные взносы ИП за себя на 2027 год составляют 61 154 ₽. При превышении расчётной базы 300 000 ₽ добавляется 1%; базу определяют по правилам применяемого режима. Максимум дополнительного взноса составляет 342 923 ₽; это не предел общей суммы взносов и не взносы за сотрудников.
Можно ли совмещать патент и УСН в салоне красоты в 2027 году?
ИП может совмещать ПСН и УСН при соблюдении условий каждого режима, но для лимита ПСН доходы по ним суммируются. Если совокупный доход за 2026 год превысил 15 млн ₽, распределение выручки между патентом и УСН не даст права на патент в 2027 году.